拾光志
地铁早高峰的换乘通道里,人群在车门开合的瞬间涌出又填入,像一笔笔即时清算的转账,没有一秒停留。站台上的人盯着手机屏幕,有人看昨夜美股的收盘价,有人刷新货币基金的七日年化收益率。列车门关闭的提示音响起,那些没挤上车的人退回黄线后,低头继续划动行情图。这个每天重复的场景里,每个人都在用自己的方式处理同一件事:钱在时间里的位置。有人赶着打卡,怕迟到扣掉全勤奖;有人算着这个月的房贷还款日;有人只是习惯性地点开记账软件,把刚才买早餐的六块钱记进去。地铁车厢摇晃着向前,手机信号断断续续,那些红色的绿色的数字也跟着忽明忽暗。
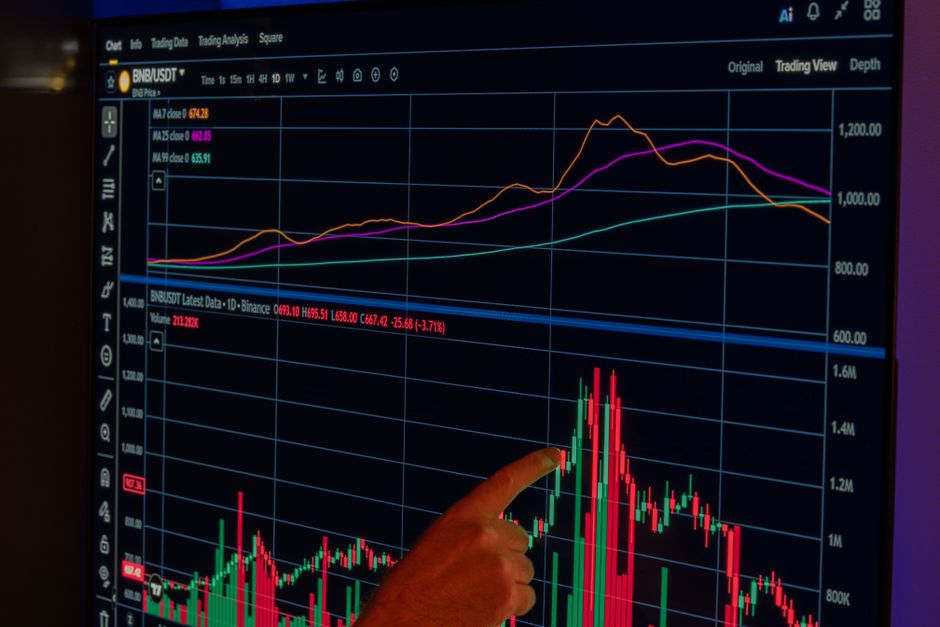
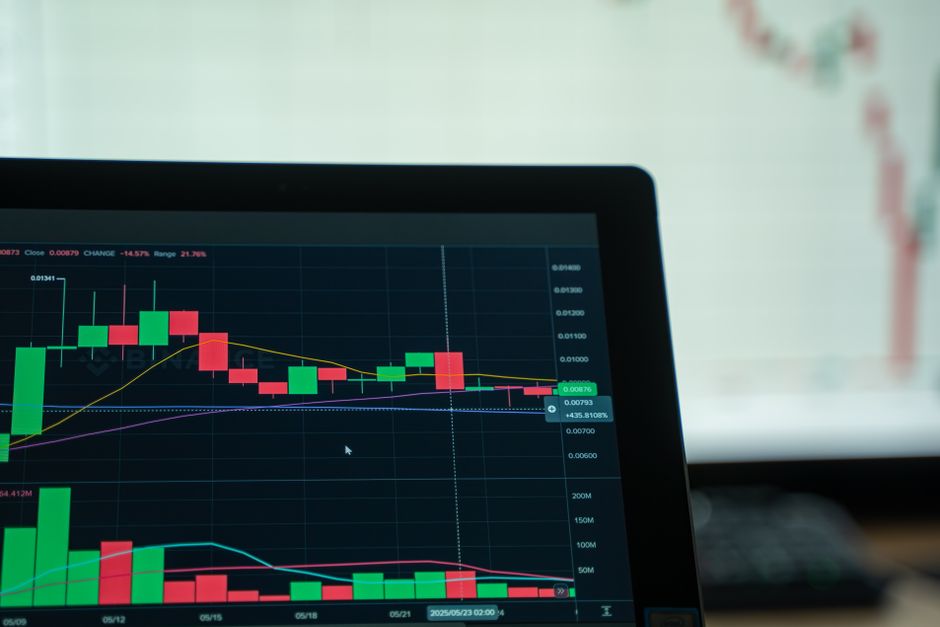
金融市场的开盘时间比地铁早高峰来得更早。九点半之前,集合竞价的撮合已经完成,那些夜里挂出的买单卖单在系统里排队等待匹配。散户们在地铁上刷到的行情,往往是机构资金几小时前就布局好的结果。信息传递的速度差,本身就是一种定价因素。有人靠公开财报做判断,有人盯着资金流向的细微变化,还有人只是听同事说某只股票最近涨得不错。这些不同的决策依据在同一节车厢里共存,彼此不知道对方的存在。地铁到站,门开了,几个人下车,几个人上车,持仓结构也在这种无声的流动中悄悄改变。
说到持仓,普通人对资产的理解往往停留在数字上。银行卡余额、理财产品的净值、公积金账户里的累积,这些数字定期更新,像地铁到站提示一样准时。但数字背后的东西不那么直观。一笔三年期定存的利率锁定了未来三年的购买力折算方式,一张信用卡的分期手续费率决定了接下来十二个月里每个月要多付多少。这些条款写在合同里,签字的时候很少有人逐条读完。地铁上刷手机的人里,有人正在比较两家银行的消费贷利率,差零点几个百分点,放在五万块的本金上就是几百块的差别,够加好几箱油。
消费端的账本同样在每天更新。便利店饭团从五块涨到五块五,写字楼下的快餐店换了菜单,套餐价格没变但配菜少了一样。这些细微的变化不会出现在统计局的月度报告里,却实实在在地改变着每个人的支出结构。有人开始带饭上班,有人把视频会员从连续包月改成按季购买,有人在二手平台上卖掉闲置的健身卡。这些个体决策汇总起来,就是消费数据的微观基础。地铁车厢里的广告位换了一茬,上个月是新能源汽车,这个月是某款理财产品的申购推广,文案写着“稳健增值”,底下小字标注着业绩比较基准不代表未来收益。
理财产品的销售逻辑也在变。过去银行柜台推的是预期收益率,现在改成净值型产品,每天公布单位净值,涨跌自负。地铁里刷手机的人看到自己买的理财昨天跌了万分之一,心里咯噔一下,其实折算成年化波动率并不高,但直观感受就是不舒服。这种感受会影响接下来的申购赎回行为。有人赎回转到存款,有人继续持有等回本,有人干脆换成货币基金图个安稳。资金在 different 产品之间搬来搬去,每一次搬家都有成本,申购费、赎回费、机会成本,算清楚的人不多。
回到地铁车门开合的那个瞬间。上车的人找站位,下车的人找出口,每个人都在有限的空间里调整自己的位置。财经这件事说到底也是位置的调整:收入与支出的位置,储蓄与投资的位置,当下消费与未来保障的位置。没人能精确踩准每一个时点,大多数人只是在车门关闭前挤上去,或者在关门前退回来等下一班。下一班三分钟后到,站台上的电子屏显示着倒计时,和基金申购确认的T+1一样,都是等待。